Domain betonsteinmaschine.de kaufen?
Wir ziehen mit dem Projekt
betonsteinmaschine.de um.
Sind Sie am Kauf der Domain
betonsteinmaschine.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betonsteinmaschine.de kaufen?
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **

Ähnliche Suchbegriffe für Rechnungswesen
Top-Angebote
Produkte zum Begriff Rechnungswesen:
-
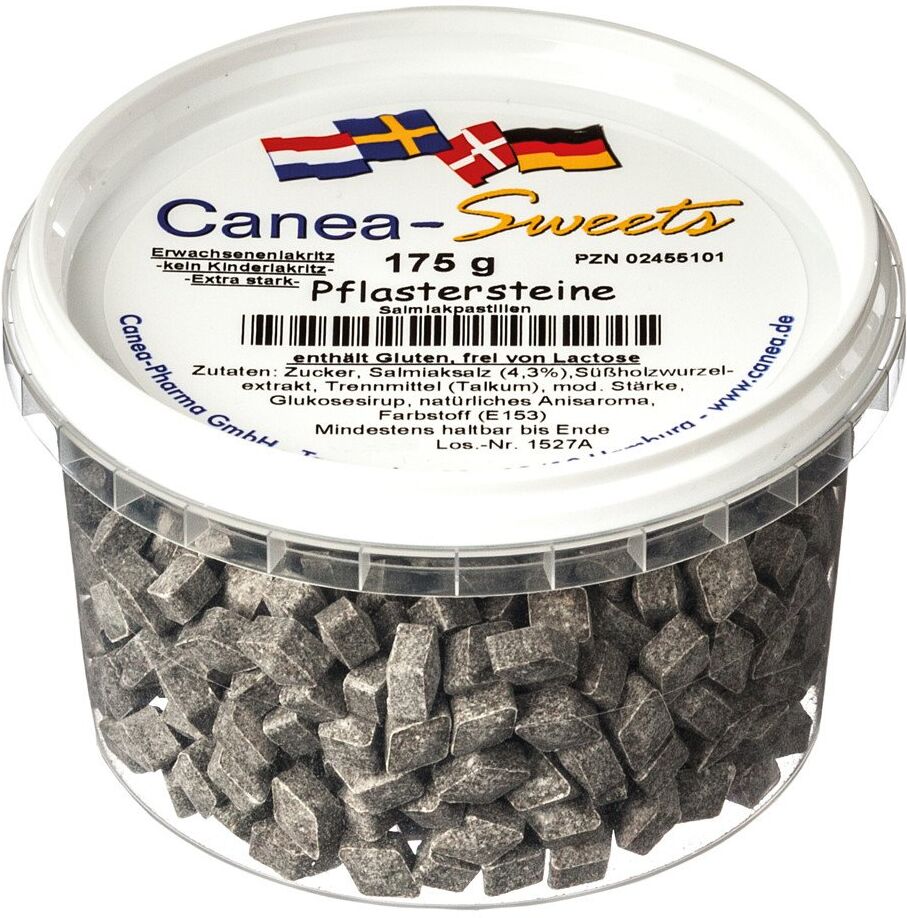
Pflastersteine Lakritz 175 GProdukteigenschaften: Bezeichnung: Lebensmittel Canea-Sweets Pflastersteine, vegetarisch Verwendung/Anwendung/Verzehrempfehlung: keine Angaben des Herstellers Nährwertdeklaration: Nährwerte pro 100 g Energie 1548 kJ / 364 kcal Fett, davon: 0,0 g o gesättigte Fettsäuren 0,0 g Kohlenhydrate, davon: 91 g o Zucker 87 g Eiweiß 0,0 g Salz 0,03 g * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Zucker, Ammoniumchlorid (Salmiaksalz) 4,3%, Süßholzwurzelextrakt 2,9%, modifizierte Maisstärke, Trennmittel Talkum, Glukosesirup, natürliches Aroma, Farbstoff Pflanzenkohle. Allergene: keine Nettofüllmenge: 175 g Aufbewahrungsbedingungen: Bei Raumtemperatur, trocken und außerhalb der Reichweite von Kindern lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Canea Pharma GmbH Tarpenring 12 22419 Hamburg Weitere Hinweise: Salmiakpastillen. Erwachsenenlakritz -kein Kinderlakritz. Quelle: https://pharma-peter.de Stand: 04/20242,44 €*Versand: 3,75 €Sichere Weiterleitung zum Anbieter
-
SCHICKER MINERAL Granit PflastersteineMaterial und Herkunft Der verwendete Granit stammt aus dem Fichtelgebirge in Nordbayern und wird gezielt als Pflasterstein gewonnen. Als Naturstein bietet er eine homogene Oberfläche mit natürlichem Farbspiel, das Lichtre und dezente Kontraste erzeugt. Diese Materialwahl sorgt für eine hochwertige Erscheinung bei gleichzeitig guter Belastbarkeit, sodass der Belag sowohl optisch als auch funktional überzeugt. Maße, Packungsinhalt und Handhabung Die Steine im vorliegenden Variantentyp haben die Maße ca. L 5 x B 5 x H 5 cm . Ein Sack wiegt 25 kg und enthält circa 35–40 Steine , wodurch sich kleine Flächen wirtschaftlich belegen lassen. Beim Verlegen empfiehlt sich das Arbeiten im System mit einem ebenen Pflasterbett und gegebenenfalls einer Rüttelplatte für eine gleichmäßige Setzung; so bleibt das Erscheinungs dauerhaft stabil. Witterungs- und Frostbeständigkeit Der Pflasterstein ist witterungsbeständig und frostbeständig ausgeführt, wodurch er für den Einsatz im Außenbereich geeignet ist. Diese Eigenschaften bedeuten, dass die Steine bei wechselnden Witterungsbedingungen ihre Form und Struktur behalten und auch bei Frost keine einheitliche Schädigung zu erwarten ist, sofern die Verlegung fachgerecht erfolgt. Optik und Einsatzfelder Die helle, gelb-graue bis hellgraue Farbnuance passt zu klassischen sowie modernen Außenflächen und lässt sich mit verschiedenen Belägen kombinieren. Typische Anwendungen sind Wege, Vorplätze, Beetumrandungen, Abdeckungen von Drainagen und dekorative Einfassungen an Böschungen. Durch die regelrechte Bruchstruktur eignen sich die Steine besonders für präzise Muster und Mosaikformulierungen. Produktmerkmale Merkmal Wert Art Pflasterstein Farbe Hellgrau Einsatzbereich Garten Witterungsbeständig ja Frostbeständig ja Material Granit Maße ca. L 5 x B 5 x H 5 cm Gewicht 25 kg Sack ca. 35–40 Steine FAQ Wie viele Steine sind in einem 25 kg Sack enthalten? Ein 25 kg Sack enthält etwa 35–40 Steine , abhängig von leichten Maßabweichungen aufgrund handwerklicher Fertigung. Eignen sich die Steine für eine Terrasse? Die Steine sind primär für Wege, Einfassungen und dekorative Flächen gedacht; für stark belastete Terrassenflächen empfiehlt sich die Planung mit geeigneter Unterkonstruktion und gegebenenfalls größere Formate. Muss etwas Besonderes bei der Verlegung beachtet werden? Ein ebenes Pflasterbett und eine fachgerechte Verlegung sind entscheidend für die dauerhafte Stabilität; bei Pflasterflächen mit Fahrbelastung sind verstärkte Unterbauarbeiten zu berücksichtigen. Kann es zu Maßabweichungen kommen? Ja, durch die handwerkliche Herstellung sind leichte Maßabweichungen von durchschnittlich 1 bis 1,5 cm möglich, was im Bereich von Naturstein üblich ist und für einen natürlichen Gesamteindruck sorgt. Wer kann bei Fragen zur Menge oder Verlegung helfen? Bei Fragen zur Menge, Verlegetechnik oder Kombination mit anderem Material hilft der Kundenservice von Lidl Online oder ein Fachbetrieb für Garten- und Landschaftsbau weiter.28,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
May Schattello Standrahmen (für 2 Sätze Betonplatten)Geeignet für die Schirme des Modells May Schattello- passend für 2 Sätze handelsübliche Betonplatten (50 x 50 x 5 cm)- feuerverzinkt- 103 x 103 cm- Gewicht: ca. 28 kg- Rahmenhöhe x = 5 cm- Gesamthöhe: 34 cm528,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist Rechnungswesen Mathe?
Nein, Rechnungswesen ist nicht dasselbe wie Mathematik. Während Mathematik sich mit abstrakten Konzepten und Theorien befasst, bezieht sich das Rechnungswesen auf die Erfassung, Analyse und Interpretation von finanziellen Transaktionen in einem Unternehmen. Mathematik kann zwar in einigen Bereichen des Rechnungswesens wie der Finanzmathematik eine Rolle spielen, aber das Rechnungswesen umfasst auch viele andere Aspekte wie Buchführung, Bilanzierung und Steuerrecht. Insgesamt ist das Rechnungswesen eine eigenständige Disziplin, die sich auf die finanzielle Seite eines Unternehmens konzentriert, während Mathematik ein breiteres Feld ist, das viele verschiedene Anwendungen hat. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen schwer?
Ist Rechnungswesen schwer? Das hängt von verschiedenen Faktoren ab. Einige finden es schwierig, da es viele Regeln und Vorschriften gibt, die beachtet werden müssen. Andere empfinden es als herausfordernd, da es ein hohes Maß an Genauigkeit erfordert. Für manche kann es auch kompliziert sein, da es verschiedene Bereiche wie Buchhaltung, Controlling und Steuern umfasst. Letztendlich ist die Schwierigkeit des Rechnungswesens subjektiv und hängt von den individuellen Fähigkeiten und Interessen ab. **
-
Was ist Rechnungswesen?
Rechnungswesen ist ein Teilbereich der Betriebswirtschaftslehre, der sich mit der Erfassung, Verarbeitung und Auswertung von betriebswirtschaftlichen Daten befasst. Es umfasst unter anderem die Buchführung, die Kosten- und Leistungsrechnung sowie die Finanzbuchhaltung. Das Ziel des Rechnungswesens ist es, eine zuverlässige Grundlage für unternehmerische Entscheidungen zu schaffen. **


Was ist Rechnungswesen?
Rechnungswesen ist ein Teilbereich der Betriebswirtschaftslehre, der sich mit der Erfassung, Verarbeitung und Auswertung von betrieblichen Geschäftsvorfällen befasst. Es umfasst die Buchführung, die Bilanzierung, die Kostenrechnung sowie die Finanz- und Liquiditätsplanung. Das Ziel des Rechnungswesens ist es, den Unternehmenserfolg zu messen und transparent darzustellen. **
Was ist Rechnungswesen 28?
Rechnungswesen 28 ist eine spezifische Bezeichnung für eine bestimmte Art von Rechnungswesen-Software oder -Programm. Es handelt sich um eine Version oder Variante des Rechnungswesens, die möglicherweise speziell auf die Bedürfnisse von Unternehmen oder Organisationen zugeschnitten ist. Genauere Informationen über Rechnungswesen 28 können jedoch nur durch weitere Recherche oder Kontaktaufnahme mit dem Anbieter oder Hersteller der Software erhalten werden. **
Top-Angebote
Produkte zum Begriff Rechnungswesen:
-
Kieslager für Steinplatten, Betonplatten / Terrassenplatten - EckeKieslager für Terrassenplatten – Verlegung auf Kies, Sand und Splitt Kieslager für die direkte Verlegung von Platten auf wasserdurchlässigen Untergründen – Kies, Sand und Splitt. Die große Auflagefläche verhindert, dass die Platten einsinken oder kippeln, die Abstandsstege geben ein gleichmäßiges Fugenbild vor, und über die offenen Fugen entwässert die Terrasse nach unten. Verfügbar in drei Ausführungen: Kreis für die Fläche, Halbkreis für den Rand und Ecke für die Außenecken. 3 Ausführungen Ø 146 mm Durchmesser 3,5 mm Auflagenhöhe Die Ausführung wählen Sie im Artikel Über die Artikelauswahl bestellen Sie Kreis, Halbkreis oder Ecke. In der Fläche treffen vier Platten aufeinander – dort sitzt der Kreis. Am geraden Rand genügt der Halbkreis, an den vier Außenecken der Terrasse die Ecke. Rechnen Sie alle drei Mengen getrennt aus. Die drei Ausführungen im Vergleich Kreis Fugenbreite 3,0 mm, Fugensteghöhe 15,0 mm – für die Fläche Halbkreis Fugenbreite 3,0 mm, Fugensteghöhe 15,0 mm – für gerade Ränder Ecke Fugenbreite 4,0 mm, Fugensteghöhe 18,0 mm – für Außenecken Die Ecke hat eine andere Fugenbreite Kreis und Halbkreis arbeiten mit 3,0 mm Fuge, die Ecke mit 4,0 mm und einem höheren Fugensteg. Das ist kein Fehler, sondern der Geometrie geschuldet – planen Sie die Fuge im Randbereich entsprechend ein. Wofür Kieslager gedacht sind Terrassen, Balkone, Gärten und Veranden auf Splitt-, Kies- oder Schotterbett Beton-Gehwegplatten, Terrassenplatten, Pflastersteine und Keramikplatten überall dort, wo der Untergrund wasserdurchlässig bleiben soll Die Merkmale im Einzelnen Große Auflagefläche Mit 146 mm Durchmesser verteilt das Lager die Last so weit, dass die Platte im losen Bett nicht einsinkt. Abstandhalter gegen Kippeln Die Stege halten die Platten auf Abstand und in einer Ebene – das Kippeln, das lose verlegte Platten sonst zeigen, entfällt. Gleichmäßiges Fugenbild Die Fugenbreite gibt das Lager vor, nicht das Augenmaß. Entwässerung über die Fugen Das Wasser läuft durch die Fugen in den Untergrund ab – deshalb muss dieser wasserdurchlässig bleiben. Ohne Werkzeug Für die Verlegung sind keine zusätzlichen Werkzeuge oder Arbeitsmittel nötig. Nur 3,5 mm Auflagenhöhe Das Lager trägt kaum auf – sinnvoll, wenn die Aufbauhöhe knapp ist. Technische Daten Produktart Kieslager / Plattenlager für lose Untergründe Ausführungen Kreis / Halbkreis / Ecke Fugenbreite 3,0 mm (Kreis, Halbkreis) / 4,0 mm (Ecke) Fugensteghöhe 15,0 mm (Kreis, Halbkreis) / 18,0 mm (Ecke) Auflagenhöhe 3,5 mm Durchmesser 146 mm Geeignete Untergründe Kies, Sand, Splitt, Schotter – wasserdurchlässig Geeignete Beläge Beton-Gehwegplatten, Terrassenplatten, Pflastersteine, Keramikplatten Einsatzbereich Terrasse, Balkon, Garten, Veranda Wie viele Lager brauche ich? In der Fläche eines je Plattenecke, an geraden Rändern Halbkreise, an den Außenecken die Eckausführung. Nennen Sie uns Plattenformat und Terrassenmaß, wir rechnen die drei Mengen aus. Was ist der Unterschied zum Stelzlager? Kieslager tragen kaum auf und sind nicht höhenverstellbar – die Höhe stellen Sie über das Kiesbett ein. Stelzlager sind schraubbar höhenverstellbar und für feste, tragfähige Untergründe gedacht. Kippeln die Platten wirklich nicht? Die Abstandhalter halten die Platten in einer Ebene. Voraussetzung ist ein sauber abgezogenes, verdichtetes Bett – das Lager gleicht kleine Unebenheiten aus, ersetzt aber keinen ordentlichen Unterbau. Muss der Untergrund wasserdurchlässig sein? Ja. Die Entwässerung läuft über die Fugen nach unten. Auf einem dichten Untergrund steht das Wasser – dort gehören höhenverstellbare Stelzlager mit Gefälleausgleich hin. Andere Systeme in dieser Kategorie Stelzlager (fixe Ausführung) für Fliesen Platten Terassen Balkone Feinsteinzeug Stelzlager fixe Ausführung, 32 – 110 mm. Stelzlager (selbstnivellierende Ausführung) für Fliesen Platten Terassen Balkone Feinsteinzeug Stelzlager selbstnivellierend, 42 – 120 mm, Gefälleausgleich bis 5 %. Stelzlager für Holzterrassen WPC 73 - 110 mm höhenverstellbar Stelzlager für Holz- und WPC-Dielen, 73 – 110 mm. Höhe, Anzahl und Zubehör rechnen wir Ihnen aus Die häufigsten Fehler bei Stelzlagern sind eine falsch gewählte Höhenstufe und zu wenige Lager je Quadratmeter. Nennen Sie uns Plattenformat, Fläche, Aufbauhöhe und ob ein Gefälle auszugleichen ist – wir stellen Ihnen die Liste zusammen, inklusive Verlängerungen und Ausgleichsplatten.0,89 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Pharma Peter Pflastersteine LakritzWirkstoffe / Inhaltsstoffe / ZutatenZutaten von Pflastersteine Lakritz:Zucker, Ammoniumchlorid (Salmiaksalz) 4,2%, Süßholzwurzelextrakt 2,9 %, modifizierte Maisstärke, Trennmittel Talkum, Glukosesirup, natürliches Aroma, Farbstoff Pflanzenkohle.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.InformationSo stark, so gut - Salmiakpastillen pur: Salmiakrauten für Erwachsene!HinweiseNahrungsergänzungsmittel stellen keinen Ersatz für eine abwechslungsreiche Ernährung dar. Eine ausgewogene Ernährung und gesunde Lebensweise sind wichtig. Die empfohlene tägliche Verzehrmenge sollte nicht überschritten werden. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Kühl und trocken lagern. Pflastersteine Lakritz können in Ihrer Versandapotheke www.juvalis.de erworben werden.2,66 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Pflastersteine Lakritz 175 GProdukteigenschaften: Bezeichnung: Lebensmittel Canea-Sweets Pflastersteine, vegetarisch Verwendung/Anwendung/Verzehrempfehlung: keine Angaben des Herstellers Nährwertdeklaration: Nährwerte pro 100 g Energie 1548 kJ / 364 kcal Fett, davon: 0,0 g o gesättigte Fettsäuren 0,0 g Kohlenhydrate, davon: 91 g o Zucker 87 g Eiweiß 0,0 g Salz 0,03 g * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Zucker, Ammoniumchlorid (Salmiaksalz) 4,3%, Süßholzwurzelextrakt 2,9%, modifizierte Maisstärke, Trennmittel Talkum, Glukosesirup, natürliches Aroma, Farbstoff Pflanzenkohle. Allergene: keine Nettofüllmenge: 175 g Aufbewahrungsbedingungen: Bei Raumtemperatur, trocken und außerhalb der Reichweite von Kindern lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Canea Pharma GmbH Tarpenring 12 22419 Hamburg Weitere Hinweise: Salmiakpastillen. Erwachsenenlakritz -kein Kinderlakritz. Quelle: https://pharma-peter.de Stand: 04/20242,44 €*Versand: 3,75 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
-
Ist Rechnungswesen Mathe?
Nein, Rechnungswesen ist nicht dasselbe wie Mathematik. Während Mathematik sich mit abstrakten Konzepten und Theorien befasst, bezieht sich das Rechnungswesen auf die Erfassung, Analyse und Interpretation von finanziellen Transaktionen in einem Unternehmen. Mathematik kann zwar in einigen Bereichen des Rechnungswesens wie der Finanzmathematik eine Rolle spielen, aber das Rechnungswesen umfasst auch viele andere Aspekte wie Buchführung, Bilanzierung und Steuerrecht. Insgesamt ist das Rechnungswesen eine eigenständige Disziplin, die sich auf die finanzielle Seite eines Unternehmens konzentriert, während Mathematik ein breiteres Feld ist, das viele verschiedene Anwendungen hat. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ähnliche Suchbegriffe für Rechnungswesen
-
SCHICKER MINERAL Granit PflastersteineMaterial und Herkunft Der verwendete Granit stammt aus dem Fichtelgebirge in Nordbayern und wird gezielt als Pflasterstein gewonnen. Als Naturstein bietet er eine homogene Oberfläche mit natürlichem Farbspiel, das Lichtre und dezente Kontraste erzeugt. Diese Materialwahl sorgt für eine hochwertige Erscheinung bei gleichzeitig guter Belastbarkeit, sodass der Belag sowohl optisch als auch funktional überzeugt. Maße, Packungsinhalt und Handhabung Die Steine im vorliegenden Variantentyp haben die Maße ca. L 5 x B 5 x H 5 cm . Ein Sack wiegt 25 kg und enthält circa 35–40 Steine , wodurch sich kleine Flächen wirtschaftlich belegen lassen. Beim Verlegen empfiehlt sich das Arbeiten im System mit einem ebenen Pflasterbett und gegebenenfalls einer Rüttelplatte für eine gleichmäßige Setzung; so bleibt das Erscheinungs dauerhaft stabil. Witterungs- und Frostbeständigkeit Der Pflasterstein ist witterungsbeständig und frostbeständig ausgeführt, wodurch er für den Einsatz im Außenbereich geeignet ist. Diese Eigenschaften bedeuten, dass die Steine bei wechselnden Witterungsbedingungen ihre Form und Struktur behalten und auch bei Frost keine einheitliche Schädigung zu erwarten ist, sofern die Verlegung fachgerecht erfolgt. Optik und Einsatzfelder Die helle, gelb-graue bis hellgraue Farbnuance passt zu klassischen sowie modernen Außenflächen und lässt sich mit verschiedenen Belägen kombinieren. Typische Anwendungen sind Wege, Vorplätze, Beetumrandungen, Abdeckungen von Drainagen und dekorative Einfassungen an Böschungen. Durch die regelrechte Bruchstruktur eignen sich die Steine besonders für präzise Muster und Mosaikformulierungen. Produktmerkmale Merkmal Wert Art Pflasterstein Farbe Hellgrau Einsatzbereich Garten Witterungsbeständig ja Frostbeständig ja Material Granit Maße ca. L 5 x B 5 x H 5 cm Gewicht 25 kg Sack ca. 35–40 Steine FAQ Wie viele Steine sind in einem 25 kg Sack enthalten? Ein 25 kg Sack enthält etwa 35–40 Steine , abhängig von leichten Maßabweichungen aufgrund handwerklicher Fertigung. Eignen sich die Steine für eine Terrasse? Die Steine sind primär für Wege, Einfassungen und dekorative Flächen gedacht; für stark belastete Terrassenflächen empfiehlt sich die Planung mit geeigneter Unterkonstruktion und gegebenenfalls größere Formate. Muss etwas Besonderes bei der Verlegung beachtet werden? Ein ebenes Pflasterbett und eine fachgerechte Verlegung sind entscheidend für die dauerhafte Stabilität; bei Pflasterflächen mit Fahrbelastung sind verstärkte Unterbauarbeiten zu berücksichtigen. Kann es zu Maßabweichungen kommen? Ja, durch die handwerkliche Herstellung sind leichte Maßabweichungen von durchschnittlich 1 bis 1,5 cm möglich, was im Bereich von Naturstein üblich ist und für einen natürlichen Gesamteindruck sorgt. Wer kann bei Fragen zur Menge oder Verlegung helfen? Bei Fragen zur Menge, Verlegetechnik oder Kombination mit anderem Material hilft der Kundenservice von Lidl Online oder ein Fachbetrieb für Garten- und Landschaftsbau weiter.28,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
May Schattello Standrahmen (für 2 Sätze Betonplatten)Geeignet für die Schirme des Modells May Schattello- passend für 2 Sätze handelsübliche Betonplatten (50 x 50 x 5 cm)- feuerverzinkt- 103 x 103 cm- Gewicht: ca. 28 kg- Rahmenhöhe x = 5 cm- Gesamthöhe: 34 cm528,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bücherpaket Rechnungswesen für SteuerfachangestellteBücherpaket Rechnungswesen für Steuerfachangestellte , ¿Der Infoband zum Rechnungswesen für Steuerfachangestellte begleitet Sie durch die gesamte Ausbildung. Übersichtlich und verständlich führt er in die grundlegenden Funktionen und Bereiche des Rechnungswesens ein und gibt Antworten auf die zentralen Fragen der Jahresabschlussvorbereitung. Mit den zusätzlichen Übungsaufgaben des Übungsbuches und des Online-Trainings üben Sie Ihr Wissen rund um das gesamte Rechnungswesen für Steuerfachangestellte. Von den grundlegenden Funktionen und Bereichen des Rechnungswesens bis zu den zentralen Fragen der Jahresabschlussvorbereitung deckt dieses Buch den Rahmenlehrplan vollständig ab. Zugrunde gelegt sind die in der steuerlichen Buchführungspraxis am häufigsten verwendeten DATEV-Kontenrahmen SKR 03 und SKR 04. Es wird zudem die neue Verordnung über die Berufsausbildung zum/zur Steuerfachangestellten vom 03.08.2022 berücksichtigt.¿ Die Print-Titel enthalten jeweils einen Freischaltcode für die Online-Version der Bücher. Alternativ sind die Online-Versionen auch separat erhältlich. Das dazugehörige Lösungsbuch, welches im Teil 1 die Lösungen zum Infoband und im Teil 2 die Lösungen zum Übungsbuch vereint, ist ebenfalls separat erhältlich (ISBN: 978-3-470-64409-7). Inhaltsverzeichnis: ¿ Infoband: Grundlagen des Rechnungswesen Systematik der Finanzbuchführung System der Umsatzsteuer und Buchungen im Bereich Umsatzsteuer Warenverkehr Anschaffung, Abschreibung und Verkauf von Sachanlagen Privatvorgänge Löhne und Gehälter Darlehen und Schuldzinsen Bewertungen im Anlage- und Umlaufvermögen sowie der Verbindlichkeiten Zeitliche Abgrenzungen Grundzüge der betriebswirtschaftlichen Auswertung Übungsbuch mit 125 Übungsaufgaben , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20230717, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Seitenzahl/Blattzahl: 817, Keyword: ¿Grundlagen der Buchführung; Systematik der Finanzbuchführung; Umsatzsteuer; Warenverkehr; Privatentnahmen; Privateinlagen; Löhne und Gehälter; Jahresabschlussvorbereitung; Ausbildung Steuerfachangestellte¿; Kiehl, Fachschema: Abgabe - Abgabenordnung - AO~Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Rechnungswesen~Rechnungswesen / Berufsbezogenes Schulbuch~Steuerfachangestellter / Berufsbezogenes Schulbuch~Steuergesetz~Steuerrecht - Steuergesetz~Wirtschaft / Finanzen, Kredit, Fachkategorie: Rechnungswesen~Steuer- und Abgabenrecht~Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer~Unterricht und Didaktik: Lehrbücher~Berufsausbildung, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Prüfungstrainingsmaterial~Für die Berufsbildung~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Berufsschulbücher, Fachkategorie: Lehrende, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 817, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 817 Blätter, Länge: 300, Breite: 210, Höhe: 45, Gewicht: 1383, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000066047001 V14550-978-3-470-107-1 B0000066047002 V14550-978-3-470-107-2, Beinhaltet EAN: 9783470643991 9783470100746, Vorgänger: 2504823, Vorgänger EAN: 9783470107714, Alternatives Format EAN: 9783470015811, eBook EAN: 9783470015811, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Britzelmaier, Bernd: Kompakt-Training RechnungswesenKompakt-Training Rechnungswesen , ¿Der kompakte Einstieg in das Rechnungswesen! Ohne Vorkenntnisse und mit geringem Zeitaufwand die Grundzüge des Rechnungswesens verstehen! In ansprechender Form und nah an der Praxis vermittelt dieses Lehrbuch Grundlagen und Zusammenhänge des modernen Rechnungswesens. Selbst ohne Vorkenntnisse schaffen Sie sich mithilfe dieses Buchs einen fundierten Überblick über Ansätze und Methoden. Schwerpunkt ist dabei das Zusammenspiel der einzelnen Teilbereiche. Viele einprägsame Beispiele, Tabellen und Abbildungen erleichtern Ihnen das Verständnis der theoretischen Ausführungen. 50 praxisbezogene Übungen mit Lösungen und ein MiniLex(ikon) mit rund 170 Stichworten runden das Buch ab und unterstützen einen schnellen Lernerfolg. Zusätzlich zur Druckversion erhalten Sie in meinkiehl eine kostenlose Online-Version des Buches. Diese bietet Ihnen noch mehr Flexibilität beim Lernen und Üben! Aus dem Inhalt: Grundlagen des Rechnungswesens (Rechnungswesen aus historischer Sicht, Aufgaben, Teilgebiete, Grundbegriffe des Rechnungswesens). Grundlagen der Buchführung. Grundlagen der Bilanzierung (Einzelabschluss). Grundzüge der Konzernrechnungslegung. Grundlagen der Vollkostenrechnung. Grundlagen der Teilkostenrechnung. Übungsteil. MiniLex. ¿Inhaltsverzeichnis : ¿A. Grundlagen des Rechnungswesens. 1. Rechnungswesen aus historischer Sicht: ein kurzer Abriss. 2. Aufgaben und Teilgebiete des Rechnungswesens. 3. Grundbegriffe des Rechnungswesens. ¿B. Grundlagen der Buchführung. 1. Gesetzliche Grundlagen. 2. Inventar und Inventur. 3. Bilanz und Gewinn- und Verlustrechnung. 4. Konto, Kontenrahmen und Kontenpläne. 5. Buchungstechnik. 6. Erfolgsneutrale Buchungen. 7. Erfolgswirksame Buchungen. 8. Verbuchung wichtiger Geschäftsvorfälle.¿ C. Grundlagen und Bilanzierung (Einzelabschluss). 1. Gesetzliche Grundlagen. 2. Grundsätze ordnungsmäßiger Buchführung und Bilanzierung. 3. Ansatz, Ausweis und Bewertung. 4. Grundlegende Bewertungsmaßstäbe. 5. Anlagevermögen. 6. Umlaufvermögen. 7. Eigenkapital. 8. Verbindlichkeiten. 9. Rückstellungen. 10. Rechnungsabgrenzungsposten. 11.Latente Steuern. 12.Weitere Posten. 13.Gewinn- und Verlustrechnung. 14. Anhang. 15. Lagebericht. D. Grundzüge der Konzernrechnungslegung. 1. Aufgaben des Konzernabschlusses. 2. Rechtlicher Rahmen. 3. Vollkonsolidierung. 4. Equity-Methode. 5. Eigenkapitalveränderungsrechnung. 6. Kapitalflussrechnung. 7. Konzernanhang und Konzernlagebericht. 8. Wesentliche Unterschiede zwischen HGB und IFRS. E. Grundlagen der Vollkostenrechnung. 1.Ziele und Aufgaben der Kostenrechnung. 2. Kostenartenrechnung. 3. Kostenstellenrechnung. 4. Kostenträgerzeitrechnung. 5. Kostenträgerstückrechnung. F. Grundlagen der Teilkostenrechnung. 1. Mängel der Vollkostenrechnung. 2. Aufteilung der Kosten in fixe und variable Anteile. 3. Betriebsabrechnung im System der Teilkostenrechnung. 4. Ergebnisrechnung im System der Teilkostenrechnung. 5. Break-even-Analyse. 6. Engpassbezogene Programmplanung. 7. Bestimmung von Preisuntergrenzen. 8. Make-or-Buy-Entscheidungen. 9. Übungsteil (Aufgaben und Fälle). Lösungen. MiniLex. Literaturverzeichnis. Anhang. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20231010, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompakt-Training Praktische Betriebswirtschaft##, Autoren: Britzelmaier, Bernd, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 412, Keyword: Bilanzierung; Buchführung; Gewinn- und Verlustrechnung; Kiehl; Konzernrechnungslegung; Teilkostenrechnung; Vollkostenrechnung, Fachschema: Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Finanzbuchhaltung~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 412 Blätter, Länge: 226, Breite: 157, Höhe: 20, Gewicht: 630, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000068710001 V14550-978-3-470-101- B0000068710002 V14550-978-3-470-101-2, Vorgänger: 2050902, Vorgänger EAN: 9783470101620 9783470101613, Alternatives Format EAN: 9783470016818 9783470016917, eBook EAN: 9783470016818, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0100, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Rechnungswesen schwer?
Ist Rechnungswesen schwer? Das hängt von verschiedenen Faktoren ab. Einige finden es schwierig, da es viele Regeln und Vorschriften gibt, die beachtet werden müssen. Andere empfinden es als herausfordernd, da es ein hohes Maß an Genauigkeit erfordert. Für manche kann es auch kompliziert sein, da es verschiedene Bereiche wie Buchhaltung, Controlling und Steuern umfasst. Letztendlich ist die Schwierigkeit des Rechnungswesens subjektiv und hängt von den individuellen Fähigkeiten und Interessen ab. **
-
Was ist Rechnungswesen?
Rechnungswesen ist ein Teilbereich der Betriebswirtschaftslehre, der sich mit der Erfassung, Verarbeitung und Auswertung von betriebswirtschaftlichen Daten befasst. Es umfasst unter anderem die Buchführung, die Kosten- und Leistungsrechnung sowie die Finanzbuchhaltung. Das Ziel des Rechnungswesens ist es, eine zuverlässige Grundlage für unternehmerische Entscheidungen zu schaffen. **
-
Was ist Rechnungswesen?
Rechnungswesen ist ein Teilbereich der Betriebswirtschaftslehre, der sich mit der Erfassung, Verarbeitung und Auswertung von betrieblichen Geschäftsvorfällen befasst. Es umfasst die Buchführung, die Bilanzierung, die Kostenrechnung sowie die Finanz- und Liquiditätsplanung. Das Ziel des Rechnungswesens ist es, den Unternehmenserfolg zu messen und transparent darzustellen. **
-
Was ist Rechnungswesen 28?
Rechnungswesen 28 ist eine spezifische Bezeichnung für eine bestimmte Art von Rechnungswesen-Software oder -Programm. Es handelt sich um eine Version oder Variante des Rechnungswesens, die möglicherweise speziell auf die Bedürfnisse von Unternehmen oder Organisationen zugeschnitten ist. Genauere Informationen über Rechnungswesen 28 können jedoch nur durch weitere Recherche oder Kontaktaufnahme mit dem Anbieter oder Hersteller der Software erhalten werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.